Inhaltsverzeichnis
Wer im Alltag einkauft, Rechnungen bezahlt oder als Unternehmer Belege verbucht, hat es fast immer mit Bruttobeträgen zu tun. Auf Quittungen, Hotelrechnungen, Handwerkerbelegen oder Tankquittungen ist häufig nur der finale Zahlbetrag hervorgehoben. Doch wie viel von dieser Gesamtsumme macht eigentlich die Steuer aus, und welcher Anteil bleibt als reiner Nettopreis übrig? Die Frage, wie man die Mehrwertsteuer aus einem Bruttobetrag herausrechnet, gehört zu den wichtigsten und am häufigsten benötigten Rechenschritten im Finanzalltag. Obwohl die mathematische Grundlage simpel ist, führt sie regelmäßig zu Verwirrung und teuren Rechenfehlern.
Im deutschen Steuerrecht lautet die offizielle juristische Bezeichnung Umsatzsteuer, während sich im Volksmund der Begriff Mehrwertsteuer eingebürgert hat. Worin die feinen rechtlichen Nuancen beider Ausdrücke liegen, erklärt der Fachbeitrag zu Umsatzsteuer vs. Mehrwertsteuer. Fundiertes Basiswissen liefert zudem der Ratgeber was ist die Mehrwertsteuer. Im täglichen Sprachgebrauch meinen beide Begriffe denselben steuerlichen Sachverhalt: den Aufschlag auf Konsumgüter und Dienstleistungen, den Unternehmen vereinnahmen und an das zuständige Finanzamt abführen müssen.
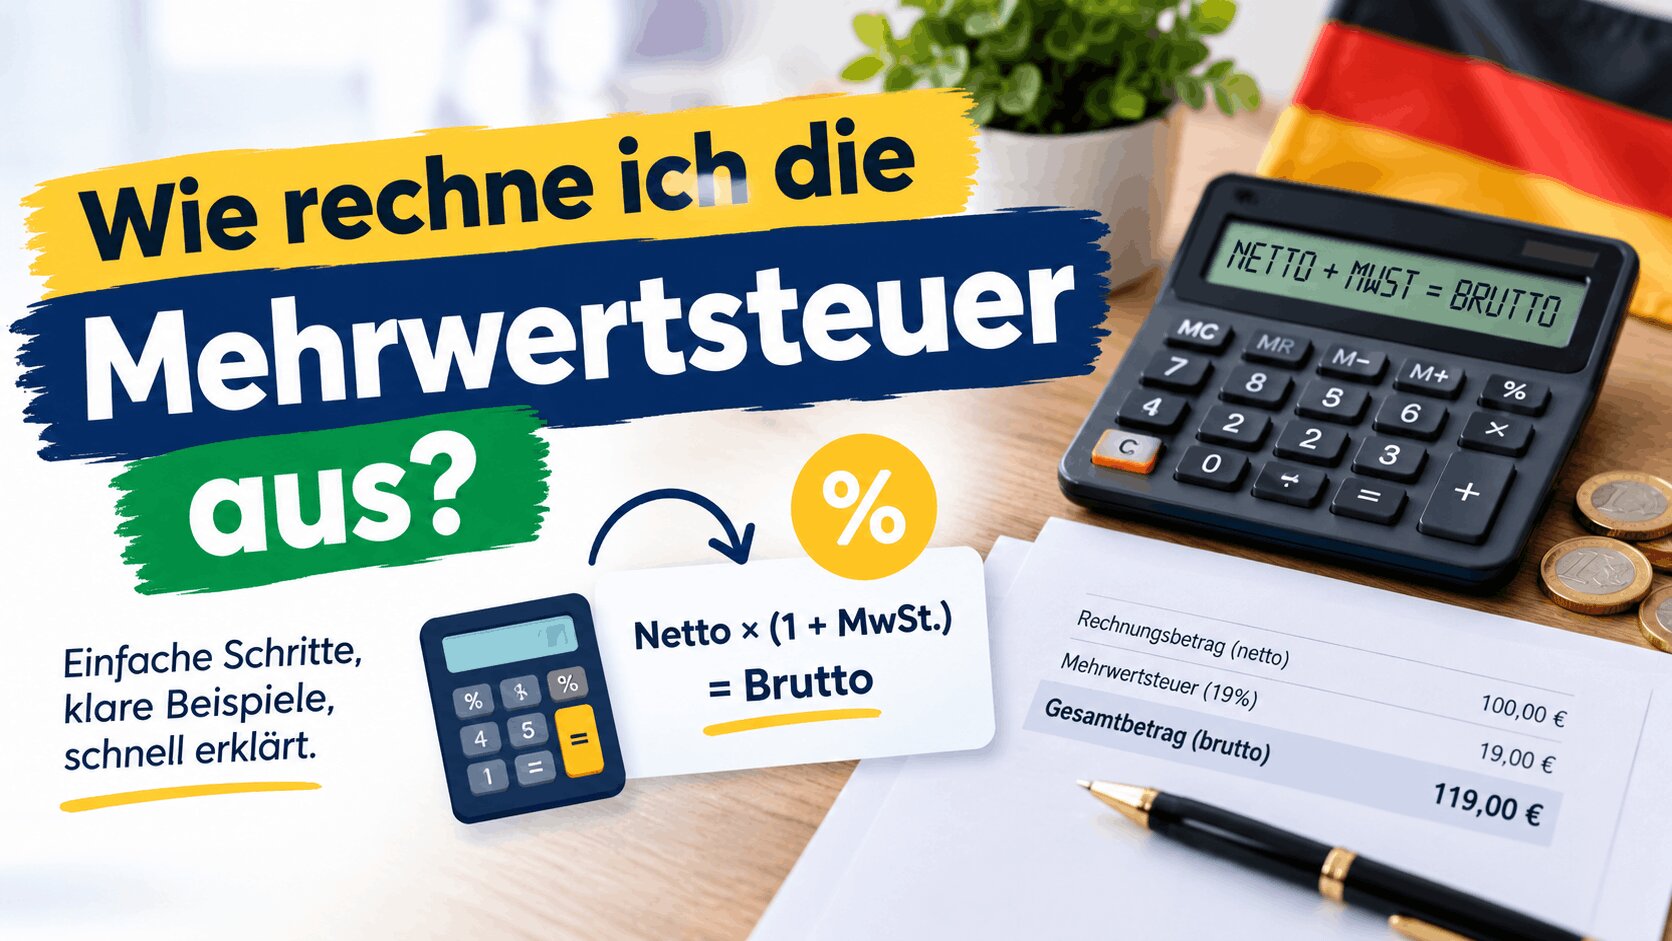
Das Herausrechnen der Mehrwertsteuer ist der sogenannte Rückwärtsrechenweg. Im Gegensatz zur Vorwärtsrechnung, bei der ein Nettopreis als Ausgangspunkt dient und die Steuer aufgeschlagen wird, bildet hier der Bruttogesamtbetrag das Fundament. Ob private Verbraucher die tatsächliche Steuerlast eines Einkaufs prüfen möchten oder Gewerbetreibende den Vorsteuerabzug für ihre Buchhaltung kalkulieren: Dieser umfassende Leitfaden führt Schritt für Schritt durch sämtliche Formeln, deckt den bekanntesten Denkfehler auf und zeigt an konkreten Praxisbeispielen, wie die Rechnung fehlerfrei gelingt. Für die schnelle Berechnung im Browser steht ergänzend unser praktischer Mehrwertsteuerrechner zur Verfügung.
Der fundamentale Denkfehler: Warum man niemals einfach 19 Prozent abziehen darf
Der mit Abstand gravierendste und am weitesten verbreitete Fehler beim Herausrechnen der Mehrwertsteuer beruht auf einem Missverständnis der prozentualen Bezugsgröße. Viele Menschen glauben intuitiv, dass man von einem Bruttobetrag von 119 Euro lediglich 19 Prozent abziehen müsse, um auf den Nettobetrag von 100 Euro zu gelangen. Führt man diese Rechnung jedoch auf dem Taschenrechner durch, ergibt sich ein verblüffendes Ergebnis: Zieht man von 119 Euro genau 19 Prozent ab, also 119 multipliziert mit 0,19 gleich 22,61 Euro, verbleibt ein Restbetrag von lediglich 96,39 Euro. Es fehlen plötzlich mehr als 3,60 Euro gegenüber dem tatsächlichen Nettowert.
Die Ursache für diese Abweichung liegt in der mathematischen Definition des Grundwerts. Bei der gesetzlichen Mehrwertsteuer bezieht sich der Steuersatz von 19 Prozent immer auf den Nettopreis. Der Nettopreis stellt die 100 Prozent dar. Wird die Steuer in Höhe von 19 Prozent aufgeschlagen, entspricht der Bruttobetrag nicht 100 Prozent, sondern 119 Prozent des ursprünglichen Warenwertes. Zieht man nun von den 119 Prozent einfach 19 Prozent ab, bezieht man diesen Prozentsatz auf eine deutlich größere Ausgangsbasis. Das führt unweigerlich zu einem überhöhten Steuerabzug und einem falschen, zu niedrigen Nettowert.
In der Buchhaltung und Unternehmenspraxis kann dieser Fehler verheerende finanzielle Folgen haben. Wer als Selbstständiger oder Handwerker von Bruttoeinnahmen einfach 19 Prozent als Steueranteil verbucht, kalkuliert mit falschen Margen, bezahlt unter Umständen zu viel Vorsteuer an das Finanzamt oder ruiniert seine Liquiditätsplanung. Wie relative Auf- und Abschläge mathematisch korrekt berechnet werden, veranschaulicht auch ein klassischer Prozentrechner. Bei Gehalts- und Lohnkalkulationen leistet der spezialisierte Brutto-Netto-Rechner wertvolle Dienste, um Nettoauszahlungen präzise zu ermitteln.
Die exakten Formeln zur Rückwärtsrechnung beim Regelsatz von 19 Prozent
Um aus einem Bruttobetrag den exakten Nettowert und die darin enthaltene Mehrwertsteuer von 19 Prozent zu berechnen, benötigt man zwei mathematisch unanfechtbare Grundformeln. Da der Bruttobetrag 119 Prozent des Nettobetrags darstellt, teilt man den Bruttobetrag durch 1,19. Die Formel für den Nettobetrag lautet somit schlicht: Nettobetrag gleich Bruttobetrag geteilt durch 1,19. Sobald der Nettobetrag feststeht, lässt sich die enthaltene Mehrwertsteuer durch eine einfache Subtraktion bestimmen: Mehrwertsteuer gleich Bruttobetrag minus Nettobetrag.
Alternativ kann man den Steuerbetrag auch in einem einzigen Schritt direkt aus der Bruttosumme ableiten, ohne vorher den Nettobetrag separat zu berechnen. Dazu multipliziert man den Bruttobetrag mit 19 und dividiert das Ergebnis durch 119. Die mathematische Formel lautet: Mehrwertsteuerbetrag gleich Bruttobetrag multipliziert mit dem Bruch 19 durch 119. Teilt man 19 durch 119, erhält man als Dezimalzahl gerundet 0,1596638. Das bedeutet in der Praxis: Der Steueranteil in einem Bruttobetrag bei 19 Prozent Mehrwertsteuer beträgt immer exakt rund 15,966 Prozent des Bruttobetrags, keinesfalls 19 Prozent.
Zur Veranschaulichung betrachten wir drei typische Rechenbeispiele aus dem Alltag. Erstens: Eine Reparaturrechnung über 119,00 Euro brutto. Teilt man 119,00 Euro durch 1,19, ergibt sich exakt ein Nettobetrag von 100,00 Euro. Die enthaltene Mehrwertsteuer beträgt genau 19,00 Euro. Zweitens: Ein neuer Bürostuhl kostet im Möbelhaus 238,00 Euro brutto. Die Division durch 1,19 liefert einen Nettopreis von 200,00 Euro. Der Steueranteil beläuft sich auf 38,00 Euro. Drittens: Eine Softwarelizenz wird für 595,00 Euro brutto angeboten. Teilt man 595,00 durch 1,19, resultiert ein Nettobetrag von 500,00 Euro bei einer Steuerlast von 95,00 Euro.
Der Dreisatz als mathematischer Beweis für Schule und Berufsausbildung
Wer die Formeln nicht stur auswendig lernen möchte, kann die Rückwärtsrechnung jederzeit mit dem klassischen Dreisatz nachvollziehen. Diese Methode wird an kaufmännischen Berufsschulen und in der Ausbildung im Groß- und Außenhandel als didaktischer Standard gelehrt, weil sie den mathematischen Zusammenhang vollkommen transparent macht. Der Ausgangspunkt lautet: Der gegebene Bruttobetrag entspricht genau 119 Prozent.
Im ersten Schritt ermittelt man den Wert von einem einzelnen Prozent. Dazu dividiert man den Bruttobetrag durch 119. Lautet die Bruttosumme beispielsweise 357,00 Euro, teilt man 357,00 durch 119 und erhält exakt 3,00 Euro für ein Prozent. Im zweiten Schritt multipliziert man diesen Ein-Prozent-Wert mit 100, um den Nettobetrag zu errechnen: 3,00 Euro mal 100 ergibt 300,00 Euro netto. Möchte man direkt den Steuerbetrag bestimmen, multipliziert man die 3,00 Euro mit 19: 3,00 Euro mal 19 ergibt genau 57,00 Euro Mehrwertsteuer. Diese universelle Logik funktioniert für jede beliebige Zahlensumme und schützt verlässlich vor Rechenfehlern.
Die Rückwärtsrechnung beim ermäßigten Steuersatz von 7 Prozent
Nicht alle Waren und Dienstleistungen unterliegen in Deutschland dem Regelsatz von 19 Prozent. Für Güter des täglichen Grundbedarfs wie Lebensmittel, Bücher, Zeitschriften sowie für Fahrten im öffentlichen Personennahverkehr gilt der ermäßigte Steuersatz von 7 Prozent. Welche Produkte aktuell begünstigt sind, dokumentiert unsere Übersicht über alle Steuersätze sowie der detaillierte Leitfaden zum Mehrwertsteuersatz Deutschland 2026. Bei einem Satz von 7 Prozent entspricht der Bruttobetrag folglich 107 Prozent des Nettowerts.
Die Rechenlogik verläuft völlig analog zum 19-Prozent-Satz, lediglich der Divisor passt sich an. Zur Ermittlung des Nettobetrags teilt man den Bruttobetrag durch 1,07. Die Formel lautet: Nettobetrag gleich Bruttobetrag geteilt durch 1,07. Möchte man die enthaltene Steuer direkt berechnen, multipliziert man den Bruttobetrag mit 7 und teilt durch 107. Der Bruch 7 durch 107 ergibt als Dezimalzahl gerundet 0,0654205. Der Steueranteil an einem Bruttobetrag bei 7 Prozent Mehrwertsteuer beträgt somit immer rund 6,542 Prozent des Bruttoendpreises.
Betrachten wir auch hier konkrete Beispiele. Ein Fachbuch kostet im Buchhandel 21,40 Euro brutto. Teilt man 21,40 Euro durch 1,07, erhält man exakt einen Nettopreis von 20,00 Euro. Der enthaltene Steuerbetrag beträgt genau 1,40 Euro. Kauft ein Restaurantbesitzer frisches Gemüse für 107,00 Euro brutto im Großmarkt ein, ergibt die Division durch 1,07 genau 100,00 Euro netto und 7,00 Euro Vorsteuer. Bei einem Wocheneinkauf im Supermarkt für 53,50 Euro brutto an reinen 7-Prozent-Lebensmitteln beträgt der Nettowert genau 50,00 Euro und der Steueranteil 3,50 Euro.
Sonderfälle: Nullsteuersatz bei Solaranlagen und steuerfreie Umsätze
Neben den beiden klassischen Sätzen von 19 Prozent und 7 Prozent existiert im deutschen Steuerrecht seit einigen Jahren der sogenannte Nullsteuersatz von 0 Prozent nach Paragraph 12 Absatz 3 des Umsatzsteuergesetzes. Diese Begünstigung gilt insbesondere für den Kauf und die Montage von Photovoltaikanlagen und Batteriespeichern auf Privatgebäuden. Bei einem Steuersatz von 0 Prozent entfällt die rechnerische Unterscheidung zwischen Netto und Brutto vollständig: Der Bruttobetrag ist mathematisch identisch mit dem Nettobetrag.
Weil die Anschaffung moderner Photovoltaikanlagen oder umfassender Energiesysteme mit spürbaren Investitionskosten einhergeht, finanzieren viele Hausbesitzer diese Vorhaben über Bankkredite. Wie Tilgungsraten, Zinsbindung und Sondertilgungen kalkuliert werden, beleuchtet der Beitrag dazu, wie ein Kredit funktioniert. Die monatliche finanzielle Belastung ermittelt man verlässlich mit dem Kreditrechner. Wer vor größeren Anschaffungen Rücklagen anspart, profitiert von attraktiven Guthabenzinsen, wie im Ratgeber zu beste Sparzinsen im Vergleich 2026 dargestellt, während der Zinsrechner den langfristigen Zinseszinseffekt exakt berechnet.
Ebenfalls zu beachten sind vollständig umsatzsteuerfreie Umsätze nach Paragraph 4 des Umsatzsteuergesetzes. Hierzu gehören ärztliche Heilbehandlungen, Bank- und Versicherungsdienstleistungen sowie der Erwerb von Grundstücken und Immobilien. Beim Kauf einer Immobilie fällt nach Paragraph 4 Nummer 9a des Umsatzsteuergesetzes keine Mehrwertsteuer an. Stattdessen wird die Grunderwerbsteuer fällig, deren Höhe je nach Bundesland unterschiedlich festgelegt ist. Den genauen Abgabenbetrag können Käufer mit dem Grunderwerbsteuer Rechner oder der Länderübersicht zur Grunderwerbsteuer nach Bundesland berechnen. Für den dauerhaften Grundbesitz greift die Grundsteuer, die Eigentümer über den Grundsteuer Rechner ermitteln können. Welche Auswirkungen die jüngste Gesetzgebung hat, erklären die Ratgeber zur Grundsteuerreform 2025 sowie zur Gegenüberstellung von Grundsteuer alt vs neu.
Praxisnahe Fallstudien aus unterschiedlichen Lebens- und Berufsbereichen
Um die theoretischen Formeln mit praktischem Leben zu füllen, betrachten wir vier alltägliche Situationen aus dem deutschen Wirtschaftsleben. Im ersten Fall beauftragt Familie Schneider eine Handwerksmeisterin mit der Neuinstallation einer Heizungsanlage. Im Kostenvoranschlag wurde ein pauschaler Festpreis von 8.330,00 Euro brutto vereinbart. Für die Handwerkerin ist es essenziell zu wissen, wie viel Umsatz nach Abzug der Steuer im Betrieb verbleibt. Sie teilt 8.330,00 Euro durch 1,19 und erhält einen Nettoumsatz von genau 7.000,00 Euro. Die Differenz von 1.330,00 Euro muss sie in ihrer nächsten Umsatzsteuervoranmeldung als Zahllast an das Finanzamt abführen. Familie Schneider wiederum kann die im Betrag enthaltenen reinen Arbeitskosten in ihrer Einkommensteuererklärung steuermindernd geltend machen.
Im zweiten Szenario betrachten wir den Gastronomen Marco Rossi, der ein italienisches Restaurant betreibt. Nach einem arbeitsreichen Samstagabend weist der Tagesabschluss seiner Registrierkasse Bruttoeinnahmen von insgesamt 4.280,00 Euro aus. Da im Gastgewerbe Speisen vor Ort mit 19 Prozent, Speisen zum Mitnehmen mit 7 Prozent und sämtliche Getränke mit 19 Prozent besteuert werden, darf Marco den Gesamtbetrag keinesfalls pauschal umrechnen. Seine Kasse hat erfasst: 3.570,00 Euro brutto entfallen auf Speisen im Lokal und Getränke (19 Prozent), während 710,00 Euro brutto auf außer Haus verkaufte Pizza entfallen (7 Prozent). Marco teilt 3.570,00 durch 1,19 und ermittelt 3.000,00 Euro Netto plus 570,00 Euro Steuer. Die 710,00 Euro teilt er durch 1,07 und erhält rund 663,55 Euro Netto plus 46,45 Euro Steuer. Nur durch diese exakte Trennung stimmt seine Buchhaltung.
Im dritten Fall betrachten wir eine Online-Händlerin, die Mode vertreibt. Um den Absatz im Winterschlussverkauf anzukurbeln, gewährt sie ihren Kunden einen Rabatt von 20 Prozent auf den regulären Bruttopreis einer Winterjacke von 150,00 Euro. Nach Abzug des Rabatts zahlt der Kunde 120,00 Euro brutto. Wie Preisnachlässe und Endpreise blitzschnell ermittelt werden, zeigt unser benutzerfreundlicher Rabattrechner. Für die Händlerin stellt sich nun die Frage, wie viel Mehrwertsteuer in den vereinnahmten 120,00 Euro steckt. Sie dividiert 120,00 Euro durch 1,19 und errechnet einen Nettowert von 100,84 Euro sowie eine Steuerlast von 19,16 Euro. Der gewährte Rabatt mindert somit direkt die steuerliche Bemessungsgrundlage.
Im vierten Fall kauft ein Freiberufler ein gebrauchtes Firmenfahrzeug bei einem Autohändler für 23.800,00 Euro brutto mit regulärem Mehrwertsteuerausweis. Da der Freiberufler vorsteuerabzugsberechtigt ist, dividiert er 23.800,00 Euro durch 1,19 und ermittelt einen Nettokaufpreis von 20.000,00 Euro. Die enthaltenen 3.800,00 Euro Mehrwertsteuer deklariert er als Vorsteuer in seiner Steuererklärung und erhält den vollen Betrag vom Finanzamt zurück. Hätte der Händler den Wagen jedoch nach der sogenannten Differenzbesteuerung gemäß Paragraph 25a UStG verkauft, wäre auf der Rechnung keine Mehrwertsteuer ausgewiesen worden, und ein Vorsteuerabzug wäre vollständig ausgeschlossen gewesen.
Kassensysteme, TSE und digitale Belege im Einzelhandel
In modernen Einzelhandelsgeschäften, Supermärkten und Gastronomiebetrieben wird die Rückwärtsrechnung vollautomatisch von elektronischen Registrierkassen ausgeführt. Der Gesetzgeber schreibt in der Kassensicherungsverordnung vor, dass jedes elektronische Aufzeichnungssystem mit einer zertifizierten technischen Sicherheitseinrichtung, kurz TSE, ausgestattet sein muss. Diese Sicherheitseinrichtung protokolliert jeden einzelnen Scan- und Bezahlvorgang digital und manipulationssicher.
Gleichzeitig gilt in Deutschland die gesetzliche Belegausgabepflicht. Auf jedem Kassenbeleg müssen die Bruttobeträge nach Steuersätzen getrennt aufgeführt sein. Das Kassensystem spaltet den Zahlbetrag für jede Position intern nach den hinterlegten Warengruppen auf. Werden in einem Drogeriemarkt Duschgel für 2,38 Euro (19 Prozent) und Babygläschen für 1,07 Euro (7 Prozent) gekauft, errechnet das System für das Duschgel 2,00 Euro Netto plus 0,38 Euro Steuer und für das Babygläschen 1,00 Euro Netto plus 0,07 Euro Steuer. Am Ende des Bons weist die Kasse die Gesamtsummen für 19 Prozent und 7 Prozent getrennt aus, sodass sowohl Kunden als auch Buchhalter die Steuerzerlegung mühelos kontrollieren können.
Große Referenztabelle: Bruttobeträge und ihre Aufteilung in Netto und Steuer
| Bruttobetrag | Netto bei 19 % | Steuer bei 19 % (15,97 %) | Netto bei 7 % | Steuer bei 7 % (6,54 %) |
|---|---|---|---|---|
| 10,00 € | 8,40 € | 1,60 € | 9,35 € | 0,65 € |
| 25,00 € | 21,01 € | 3,99 € | 23,36 € | 1,64 € |
| 50,00 € | 42,02 € | 7,98 € | 46,73 € | 3,27 € |
| 75,00 € | 63,03 € | 11,97 € | 70,09 € | 4,91 € |
| 100,00 € | 84,03 € | 15,97 € | 93,46 € | 6,54 € |
| 119,00 € | 100,00 € | 19,00 € | 111,21 € | 7,79 € |
| 150,00 € | 126,05 € | 23,95 € | 140,19 € | 9,81 € |
| 200,00 € | 168,07 € | 31,93 € | 186,92 € | 13,08 € |
| 250,00 € | 210,08 € | 39,92 € | 233,64 € | 16,36 € |
| 500,00 € | 420,17 € | 79,83 € | 467,29 € | 32,71 € |
| 750,00 € | 630,25 € | 119,75 € | 700,93 € | 49,07 € |
| 1.000,00 € | 840,34 € | 159,66 € | 934,58 € | 65,42 € |
| 1.500,00 € | 1.260,50 € | 239,50 € | 1.401,87 € | 98,13 € |
| 2.500,00 € | 2.100,84 € | 399,16 € | 2.336,45 € | 163,55 € |
| 5.000,00 € | 4.201,68 € | 798,32 € | 4.672,90 € | 327,10 € |
| 10.000,00 € | 8.403,36 € | 1.596,64 € | 9.345,79 € | 654,21 € |
Rückwärtsrechnung für Unternehmer: Vorsteuerabzug und Kleinunternehmerregelung
Für Unternehmer und Gewerbetreibende ist das verlässliche Herausrechnen der Mehrwertsteuer das tägliche Brot der Buchhaltung. Nach Paragraph 15 des Umsatzsteuergesetzes berechtigt jede betriebliche Ausgabe zum Abzug der in Rechnung gestellten Steuer als Vorsteuer, vorausgesetzt, der Unternehmer führt selbst steuerpflichtige Umsätze aus und besitzt eine ordnungsgemäße Rechnung. Begleicht ein Betrieb eine Tankrechnung von 119,00 Euro brutto, verringern die herausgerechneten 19,00 Euro unmittelbar die Zahllast gegenüber dem Finanzamt. Rechnet die Buchhaltung hier fehlerhaft, drohen entweder Steuerschulden oder verschenkte Erstattungsansprüche.
Eine wesentliche Ausnahme bildet die Kleinunternehmerregelung nach Paragraph 19 UStG. Kleinunternehmer, deren Vorjahresumsatz 25.000 Euro und deren laufender Jahresumsatz 100.000 Euro nicht überschreitet, erheben keine Umsatzsteuer. Auf ihren Ausgangsrechnungen weisen sie keine Mehrwertsteuer aus. Im Gegenzug steht ihnen jedoch auch kein Vorsteuerabzug für Eingangsrechnungen zu. Kauft ein Kleinunternehmer einen Laptop für 1.190,00 Euro brutto, kann er keine 190,00 Euro Vorsteuer herausrechnen und geltend machen: Die vollen 1.190,00 Euro stellen für ihn echte Betriebsausgaben dar.
Gewerbliche Einkünfte lösen neben der Umsatzsteuer regelmäßig die Pflicht zur Gewerbesteuer aus. Wer der Abgabe unterliegt und welche Freibeträge gelten, erläutert der Beitrag wer Gewerbesteuer zahlen muss, während der praktische Gewerbesteuerrechner bei der exakten Betriebsplanung unterstützt. Bei Personengesellschaften und Einzelunternehmern wird der Gewinn zusätzlich mit der persönlichen Einkommensteuer belegt. Bei Angestellten wird die Lohnsteuer direkt vom Gehalt einbehalten. Die Grundlagen dazu vermittelt der Leitfaden zu Steuerklassen in Deutschland, und die Vorteile einer Anpassung beleuchtet der Artikel wann lohnt sich ein Steuerklassenwechsel.
Rechtliche Anforderungen an Rechnungen und Kleinbetragsbelege
Damit das Finanzamt das Herausrechnen der Mehrwertsteuer und den Vorsteuerabzug anerkennt, müssen Rechnungen strenge formelle Kriterien nach den Paragraphen 14 und 14a des Umsatzsteuergesetzes erfüllen. Zu den zwingenden Pflichtangaben auf einer regulären Rechnung gehören der vollständige Name und die Anschrift des leistenden Unternehmers sowie des Leistungsempfängers, die Steuernummer oder Umsatzsteuer-Identifikationsnummer, das Ausstellungsdatum, eine fortlaufende Rechnungsnummer, die Menge und handelsübliche Bezeichnung der gelieferten Gegenstände oder der Umfang der Dienstleistung, der Zeitpunkt der Leistung, das nach Steuersätzen aufgeschlüsselte Nettoentgelt sowie der jeweils anzuwendende Steuersatz und der darauf entfallende Steuerbetrag.
Für Belege über kleinere Beträge sieht Paragraph 33 der Umsatzsteuer-Durchführungsverordnung erhebliche administrative Erleichterungen vor. Rechnungen, deren Gesamtbetrag 250 Euro brutto nicht übersteigt, gelten als Kleinbetragsrechnungen. Auf solchen Belegen, wie sie typischerweise an Tankstellen, in Restaurants oder im Baumarkt ausgestellt werden, müssen weder der Name des Kunden noch eine Rechnungsnummer angegeben sein. Allerdings verlangt das Gesetz auch bei Kleinbetragsrechnungen zwingend die Angabe des Bruttobetrags und des jeweils angewandten Steuersatzes in Prozent. Fehlt der Hinweis auf 19 Prozent oder 7 Prozent auf dem Kassenbon, verweigert der Betriebsprüfer des Finanzamts den Vorsteuerabzug gnadenlos.
Vorsicht ist auch bei fehlerhaftem Steuerausweis nach Paragraph 14c des Umsatzsteuergesetzes geboten. Weist ein Unternehmer auf seiner Rechnung unberechtigt Mehrwertsteuer aus, beispielsweise weil er eigentlich Kleinunternehmer ist oder eine steuerfreie Leistung erbringt, schuldet er diesen unberechtigt ausgewiesenen Betrag dennoch dem Finanzamt. Der Rechnungsempfänger darf die unberechtigte Steuer wiederum nicht als Vorsteuer abziehen. Erst nach einer formellen Berichtigung der Rechnung und Rückzahlung an den Kunden kann die Steuerschuld gegenüber dem Fiskus korrigiert werden.
Internationaler Vergleich: Wie rechnen europäische Nachbarländer Bruttobeträge um?
Wer geschäftlich oder privat im europäischen Ausland unterwegs ist, stellt fest, dass die mathematische Systematik der Rückwärtsrechnung überall im europäischen Binnenmarkt identisch ist, sich jedoch die anzuwendenden Faktoren ändern. In Österreich beträgt der reguläre Steuersatz 20 Prozent. Ein Bruttobetrag von 120 Euro entspricht 120 Prozent des Nettowerts. Zur Ermittlung des Nettobetrags dividiert man den österreichischen Bruttobetrag folglich durch 1,20. Der Steueranteil im Bruttobetrag liegt dort bei exakt einem Sechstel beziehungsweise 16,67 Prozent.
In Frankreich und den Niederlanden mit Steuersätzen von 20 Prozent beziehungsweise 21 Prozent dividiert man entsprechend durch 1,20 oder 1,21. In Polen mit einem Regelsatz von 23 Prozent teilt man den Bruttobetrag durch 1,23. In der Schweiz, die nicht zur Europäischen Union gehört, liegt der Normalsatz bei 8,1 Prozent. Möchte man aus einem Schweizer Frankenbetrag den Nettowert ermitteln, dividiert man durch 1,081, während der dortige reduzierte Satz von 2,6 Prozent einen Divisor von 1,026 erfordert. Wer grenzüberschreitende Belege verbucht, muss daher stets den nationalen Steuersatz des Ausstellungslandes zur Hand haben.
Kaufkraft, Inflation und vorausschauende Vermögensplanung
Das Herausrechnen der Mehrwertsteuer verdeutlicht auch den massiven Einfluss der indirekten Steuern auf die reale Kaufkraft von Verbrauchern. Wenn Preise infolge von Inflation steigen, steigt automatisch auch der absolute Mehrwertsteuerbetrag, den der Staat bei jedem Einkauf einnimmt. Kostete ein Warenkorb vor einigen Jahren noch 100,00 Euro brutto, fielen darauf bei 19 Prozent rund 15,97 Euro Steuer an. Steigt der Preis desselben Warenkorbs durch allgemeine Teuerung auf 150,00 Euro brutto, klettert die Steuerlast auf 23,95 Euro, obwohl der Konsument nicht ein einziges Produkt mehr erhalten hat. Wie stark die Inflation die reale Kaufkraft von Sparguthaben und Einkommen schmälert, lässt sich mit unserem interaktiven Inflationsrechner für beliebige Zeiträume simulieren.
Wer im Laufe seines Lebens beträchtliches Betriebs- oder Privatvermögen aufgebaut hat, sollte sich frühzeitig mit der vorausschauenden Vermögensübertragung befassen. Durch gezielte Übertragungen zu Lebzeiten lassen sich erhebliche steuerliche Vorteile realisieren, wie der Ratgeber zu Schenkungen zu Lebzeiten ausführlich schildert. Die persönlichen Steuerbelastungen und Freibeträge lassen sich mit dem Schenkungssteuer Rechner und dem Erbschaftssteuer Rechner transparent durchrechnen. Welche Freibeträge je nach Verwandtschaftsgrad greifen, erläutert die Übersicht zu Erbschaftssteuer Freibeträgen nach Verwandtschaftsgrad, während die Gegenüberstellung von Erbschaftssteuer vs. Schenkungssteuer weitere wertvolle Gestaltungshinweise bereithält.
Häufige Fragen zum Herausrechnen der Mehrwertsteuer
Wie rechne ich 19 Prozent Mehrwertsteuer aus einem Bruttobetrag heraus?
Um 19 Prozent Mehrwertsteuer aus einem Bruttobetrag herauszurechnen, teilt man den Bruttobetrag durch 1,19. Das Ergebnis ist der exakte Nettobetrag. Zieht man diesen Nettobetrag vom Bruttobetrag ab, erhält man die enthaltene Mehrwertsteuer. Alternativ kann man den Bruttobetrag direkt mit 19 multiplizieren und durch 119 teilen, was rund 15,966 Prozent des Bruttobetrags entspricht.
Wie rechne ich 7 Prozent Mehrwertsteuer aus einem Bruttobetrag heraus?
Um 7 Prozent Mehrwertsteuer aus einem Bruttobetrag herauszurechnen, teilt man die Bruttosumme durch 1,07. Das Ergebnis ist der Nettobetrag. Der Steuerbetrag lässt sich direkt berechnen, indem man den Bruttobetrag mit 7 multipliziert und durch 107 dividiert, was rund 6,542 Prozent der Bruttosumme ausmacht.
Warum darf man nicht einfach 19 Prozent von der Bruttosumme abziehen?
Der Steuersatz von 19 Prozent bezieht sich per Gesetz immer auf den Nettopreis als 100-Prozent-Basis. Der Bruttobetrag entspricht daher 119 Prozent. Zieht man von 119 Euro einfach 19 Prozent ab, berechnet man 19 Prozent von einer größeren Zahl und erhält 96,39 Euro statt der korrekten 100,00 Euro. Dadurch wird der Steuerbetrag überschätzt und der Nettowert unterschätzt.
Wie viel Prozent eines Bruttobetrags macht die Mehrwertsteuer tatsächlich aus?
Bei einem Steuersatz von 19 Prozent beträgt der reale Mehrwertsteueranteil im Bruttobetrag genau 19 geteilt durch 119, was gerundet 15,966 Prozent entspricht. Bei einem ermäßigten Steuersatz von 7 Prozent beläuft sich der Steueranteil auf 7 geteilt durch 107, was gerundet 6,542 Prozent des Bruttoendbetrags ausmacht.
Was gilt für das Herausrechnen der Mehrwertsteuer bei gemischten Einkäufen?
Werden auf einer Quittung Waren mit verschiedenen Steuersätzen gekauft, beispielsweise Lebensmittel mit 7 Prozent und Haushaltsartikel mit 19 Prozent, muss der Kassenbon zwingend nach den Steuersätzen aufgeteilt werden. Das Herausrechnen der Steuer muss für jede Warengruppe separat mit dem jeweils passenden Divisor (1,07 oder 1,19) erfolgen. Ein pauschaler Mischfaktor ist unzulässig.
Dürfen Kleinunternehmer die Mehrwertsteuer aus ihren Rechnungen herausrechnen?
Nein. Kleinunternehmer nach Paragraph 19 des Umsatzsteuergesetzes erheben keine Umsatzsteuer und weisen auf ihren Rechnungen keine Mehrwertsteuer aus. Sie dürfen daher weder aus ihren eigenen Rechnungen Steuer herausrechnen noch Vorsteuer aus eingekauften Betriebsartikeln beim Finanzamt geltend machen. Für sie gilt stets Brutto gleich Netto.
Das korrekte Herausrechnen der Mehrwertsteuer aus einem Bruttobetrag ist keine Hexerei, erfordert jedoch die Vermeidung des klassischen Prozentfehlers. Wer sich die beiden Faktoren 1,19 für den Regelsatz und 1,07 für den ermäßigten Satz merkt, gelangt durch einfache Division jederzeit zum exakten Nettobetrag. Für den Alltag und das Büro stehen auf der Startseite unseres Portals zahlreiche spezialisierte Rechner bereit, die manuelle Rechenschritte überflüssig machen. Weitere spannende Praxistipps und Hintergrundanalysen bietet unser laufend aktualisierter Ratgeber- und Blogbereich. Mit klaren Formeln und einem fundierten Verständnis der steuerlichen Zusammenhänge behalten sowohl Privatpersonen als auch Unternehmer stets den vollen Überblick über ihre Finanzen.